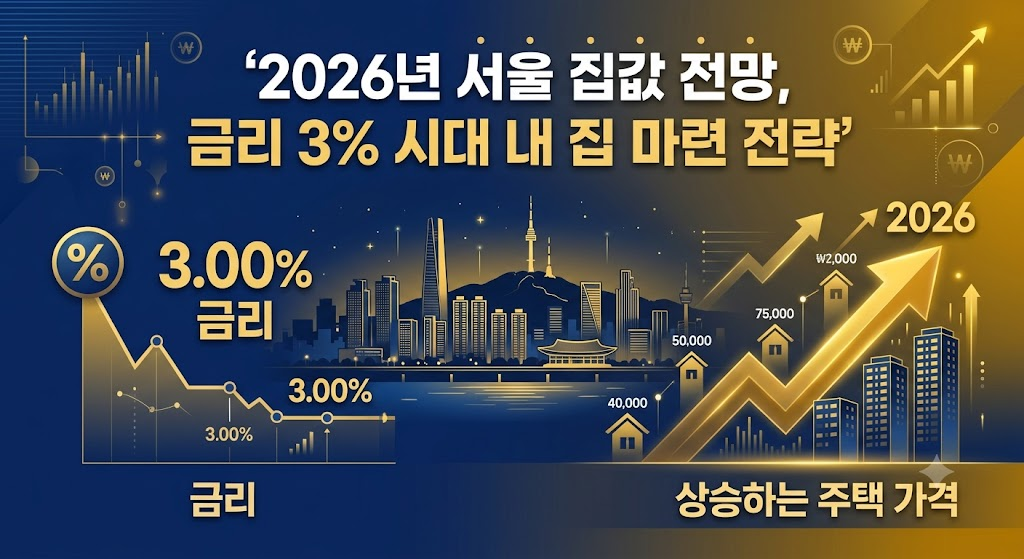
2026년 서울 집값 전망 내 집 마련 전략 수립은 한국은행 기준금리가 연 3.00% 수준에서 동결 및 유지되는 국면 속에서, 공급 가뭄과 가계대출 규제가 겹친 서울 부동산 시장의 향방을 예측하고 실수요자의 생존 해법을 찾는 핵심 가이드다 . ref. 1, 3
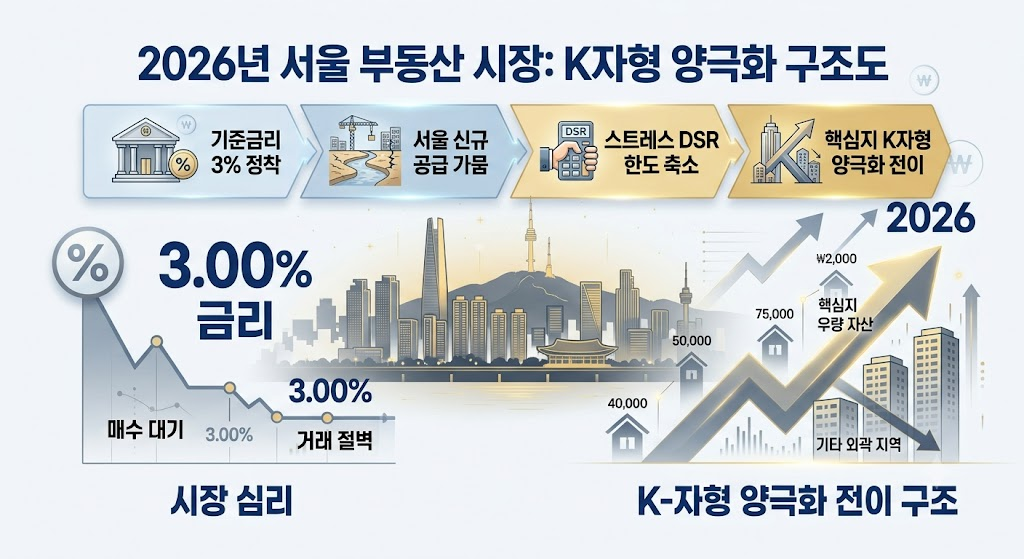
기준금리 동결에도 불구하고 시중 대출금리와 스트레스 DSR 규제가 강화되면서, 서울 부동산 전망은 무분별한 앙등보다 입지와 자산 가치에 따른 철저한 ‘K자형 양극화’로 재편되고 있다 . ref. 1, 2, 4
2026년 서울 집값 전망을 정밀 해부하고, 금리 3% 시대에 성공적인 내 집 마련을 달성하는 4단계 실전 전략을 상세히 분석한다 . ref. 2, 5
📌 핵심 요약
Q. 기준금리가 3%로 유지되는 시기인데도 서울 집값이 쉽게 떨어지지 않는 이유는 무엇인가요?
A. 신규 아파트 입주 물량 감소(공급 가뭄)와 핵심지 선호 현상(똘똘한 한 채 심리)이 맞물려 있기 때문입니다 . ref. 1, 3 금리 자체는 고점을 지났으나 은행권의 가산금리 인상과 대출 한도 제한(스트레스 DSR)으로 인해 ‘돈이 있어도 대출이 안 되는’ 유동성 제약이 작동하며, 외곽보다는 서울 핵심 상급지로 매수세가 집중되는 양극화가 심화되고 있습니다 . ref. 1, 2, 4
2026년 서울 내 집 마련 3대 핵심 수칙
① 대출 한도(DSR) 선제 검증: 스트레스 DSR 3단계 적용을 감안해 본인의 실제 대출 가능 금액을 미리 산정하고 자금 계획을 세웁니다 . ref. 1, 3
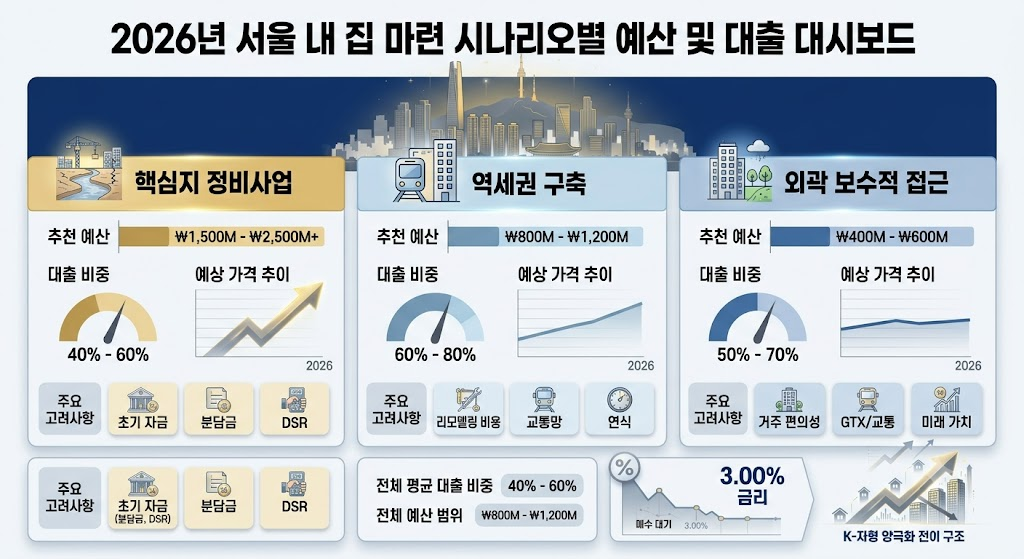
② 핵심 입지 중심의 핀포인트 매수: 향후 공급 부족이 확실시되는 서울 역세권 및 정비사업(재개발·재건축) 추진 구역을 타깃으로 삼습니다 . ref. 2, 4
③ 고정금리(주기형) 대출 활용: 금리 상방 리스크를 방어하기 위해 변동금리보다 혼합형·주기형 고정금리 상품으로 이자 변동성을 차단합니다 . ref. 3, 5
💡 함께 읽으면 좋은 글: 2026년 10월 기준금리 3% 동결, 연말 금리 어디까지 오를까?
1️⃣ 2026년 서울 부동산 시장 환경과 집값 전망 메커니즘
금리 3% 시대와 공급 부족, 규제 강화가 교차하는 2026년 서울 주택 시장은 과거와는 다른 구조적 변곡점에 직면해 있다 . ref. 1, 2
정의: 금리 3% 시대 서울 집값 전망(Seoul Housing Market Outlook)이란 기준금리가 연 3%로 안착한 환경에서 가계부채 억제책과 서울 내 신규 주택 공급 부족이 맞물려 나타나는 부동산 가격 변동 및 수급 양극화 추세를 의미한다 . ref. 1, 3
❶ 서울 아파트 공급 가뭄과 하방 지지력
- 특징: 인허가 및 착공 물량 감소 여파로 2026년 서울 내 신규 입주 물량 부족 현상이 심화되고 있다 . ref. 1, 3
- 시사점: 건설 원가 및 자재비 상승분과 맞물려 신축 아파트와 주요 정비사업 단지의 가격 하방 경직성이 매우 단단하게 유지된다 . ref. 1, 4
❷ 스트레스 DSR과 대출 규제의 이중 압박
- 특징: 금리가 3%대로 완화되었음에도 강화된 총부채원리금상환비율(DSR) 규제로 인해 실질적인 매수 자금 동원력이 크게 제한되었다 . ref. 2, 4
- 시사점: 무리한 영끌 매수가 원천 차단되면서 시장은 실수요 위주의 우량 자산 선별 장세로 전환된다 . ref. 2, 5
❸ 서울 내 ‘K자형 양극화’ 현상 고착화
- 특징: 강남권, 한강 연안, 주요 업무지구 접근성이 뛰어난 핵심지는 신고가 경신이 이어지는 반면, 일부 외곽 지역은 정체 또는 조정 양상을 보인다 . ref. 3, 4
- 시사점: 단순히 ‘서울’이라는 타이틀을 넘어 학군, 교통, 일자리가 결합된 핵심 입지 선별이 성패를 가른다 . ref. 4, 5
2️⃣ 금리 3% 시대 서울 내 집 마련 4단계 실전 전략
규제 장벽 속에서 리스크를 최소화하고 확실한 실거주 우량 자산을 확보하기 위한 정밀 실행 프로세스다 . ref. 3, 4, 5
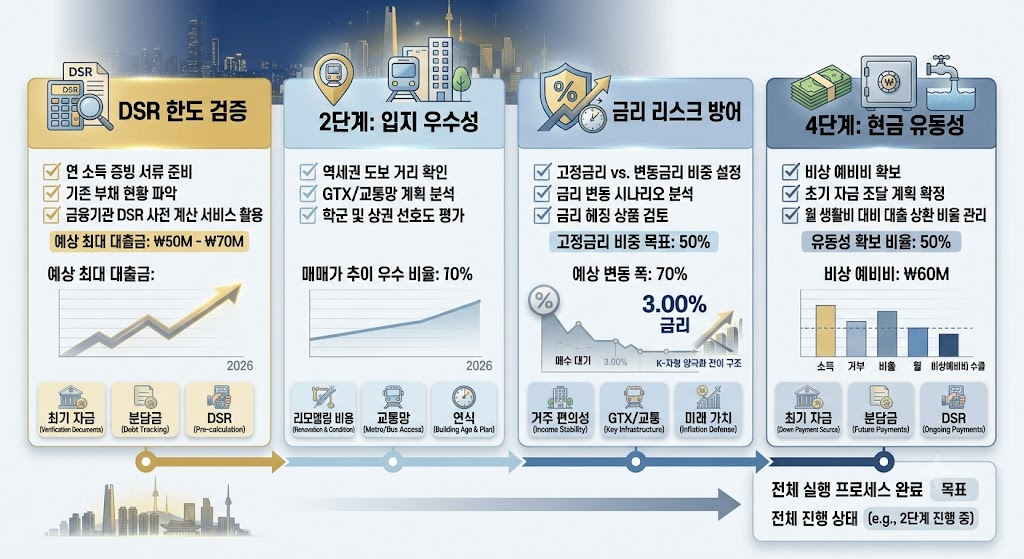
[1단계: 스트레스 DSR 기준 가용 예산 확정] ➔ [2단계: 서울 핵심 입지 및 정비사업 스크리닝] ➔ [3단계: 주기형 고정금리 대출 설계] ➔ [4단계: 청약 및 급매물 핀포인트 공략]
❶ 내 자금 한계선 설정 및 대출 한도 사전 점검
- 강화된 스트레스 DSR을 적용하여 본인의 순자산과 조달 가능한 최대 대출 한도를 보수적으로 산출한다 . ref. 1, 3
- 실행 전략: 무리한 신용대출 추가를 배제하고, 현금 동원력과 6개월 이상 이자 납부용 비상금을 분리한다 . ref. 1, 4
❷ 공급 부족 우려 지역 및 정비사업(재건축·재개발) 타깃팅
- 향후 새 아파트 공급이 절대적으로 부족한 서울 핵심 구의 역세권 구축 아파트 또는 조합원 입주권·분양권을 리스트업한다 . ref. 2, 4
- 실행 전략: 단순 노후 주택보다 실거주 편의성과 향후 가치 상승 여력이 공존하는 단지를 압축한다 . ref. 2, 4, 5
❸ 대출 구조의 안전성 확보 (주기형 고정금리 선택)
- 금리 변동성에 대비해 변동금리 대신 5년 단위로 금리가 조정되는 주기형 고정금리 주택담보대출을 최우선으로 채택한다 . ref. 3, 5
- 실행 전략: 중도상환수수료 조건과 우대금리 혜택을 비교하여 장기 이자 지출을 최소화한다 . ref. 3, 5
💡 함께 읽으면 좋은 글: 가계대출 다시 증가, 2026년 대출금리와 집값 어떻게 될까?
✅ 서울 내 집 마련 실행 체크리스트
주택 매수 계약을 체결하거나 청약을 신청하기 전 반드시 확인해야 할 기준이다 . ref. 1, 3, 5
| 확인 | 점검 항목 | 세부 확인 내용 |
|---|---|---|
| ☐ | DSR 한도 검증 | 스트레스 DSR 반영 후 대출 한도가 내 매수 목표가를 충족하는가? ref. 1, 3 |
| ☐ | 입지 우수성 | 해당 단지가 교통(역세권), 일자리 접근성, 학군 조건을 골고루 갖추었는가구? ref. 2, 4 |
| ☐ | 금리 리스크 방어 | 대출 상품이 변동금리가 아닌 주기형 고정금리 조건으로 세팅되었는가? ref. 2, 4 |
| ☐ | 현금 유동성 | 매수 후에도 급작스러운 금리 인상이나 소득 공백에 대비할 비상금이 남는가? ref. 3, 5 |
❓ 자주 묻는 질문 (FAQ)
Q. 금리가 3%대로 내려왔는데 지금 서울 집을 사는 것이 고점 매수가 아닐까요?
A. 서울 핵심지의 공급 가뭄을 고려하면 고점으로 단정하기 어렵습니다 . ref. 1, 4 전반적인 경기 둔화 우려가 있더라도 서울 내 신규 아파트 착공 및 입주 물량 감소 추세가 워낙 뚜렷하여 입지가 우수한 핵심 단지는 하방 지지력이 매우 강합니다 . ref. 1, 2, 4 다만 외곽 지역은 조정 압력을 받을 수 있으므로 입지 선별이 필수입니다 . ref. 2, 4, 5
Q. 대출 규제가 심한 이 시기에 무주택자가 가장 유리하게 내 집을 마련하는 방법은 무엇인가요?
A. 청약 가점제를 적극 활용하거나 서울 알짜 급매물을 노리는 투트랙 전략입니다 . ref. 2, 5 분양가 상한제가 적용되는 서울 주요 단지의 청약 문을 두드리는 동시에, 자금 여력이 허락한다면 급매물로 나온 역세권 중소형 아파트를 실수요 관점에서 매수하는 것이 가장 확실합니다 . ref. 2, 3, 5
3️⃣ 마무리
2026년 서울 집값 전망, 금리 3% 시대 내 집 마련 전략은 공급 부족과 대출 규제가 맞물린 시장에서 무분별한 추격 매수보다 철저한 입지 분석과 보수적 DSR 관리가 승패를 가르는 시기임을 보여준다 . ref. 1, 3, 5
기준금리 3% 시대의 흐름을 정확히 이해하고, 주기형 고정금리와 서울 핵심지 중심의 핀포인트 매수 전략을 통해 흔들림 없는 내 집 마련의 꿈을 달성해야 할 것이다 . ref. 1, 4, 5
💡 함께 읽으면 좋은 글: K자형 양극화 심화와 청년층 소득 대비 자산 배분 포트폴리오 전략
📚 참고문헌
| 번호 | 출처 문서 및 원문 링크 |
|---|---|
| 1 | 한국은행 – 통화신용정책보고서 및 주택시장 동향 분석 |
| 2 | 국토연구원 – 2026년 수도권 주택 수급 전망 및 부동산 정책 과제 |
| 3 | 금융감독원 – 스트레스 DSR 시행 지침 및 가계대출 관리 가이드 |
| 4 | 한국부동산원 – 서울시 아파트 매매가격 지수 및 권역별 수급 동향 |
| 5 | 주택도시연구원 – 금리 변동기에 따른 주택 구입 부담 지수 및 대응 전략 |
(면책 조항: 본 글은 정보 제공 및 부동산 시장 동향 안내를 목적으로 작성되었으며, 특정 주택 매수/매도 및 대출 상품에 대한 권유가 아닙니다. 모든 부동산 투자 및 금융 결정에 따른 책임은 본인에게 있습니다.)